Domain rnvc.de kaufen?
Wir ziehen mit dem Projekt
rnvc.de um.
Sind Sie am Kauf der Domain
rnvc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rnvc.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
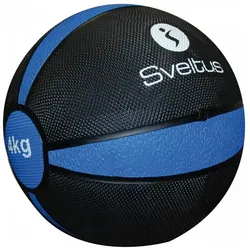
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
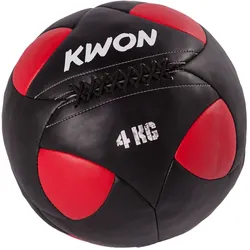
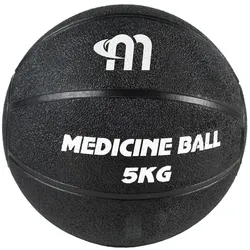
Medizin ball KwonDer TrainingsballDer Trainingsball, Farbe schwarz, besteht aus hochwertigem Kunstleder, einem sehr robusten Material, das auch bei regelmäßigem Gebrauch seine Form behält. Auch unter Kraftstößen bleibt die gute Handhabung und die gleichmäßige Gewichtsverteilung erhalten. Die Sprungkraft wird auf minimum reduziert und der Ball kann mit maximaler Kraft und Geschwindigkeit sicher geworfen werden. Sie können Ihren Trainingsplan, der besonders für Übungen mit dem Medizinball geeignet ist, effektiv steigern und variieren.74,77 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
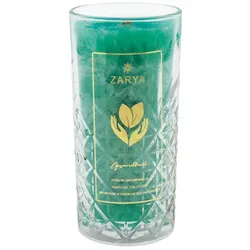
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Medizin ball KwonDer TrainingsballDer Trainingsball, Farbe schwarz, besteht aus hochwertigem Kunstleder, einem sehr robusten Material, das auch bei regelmäßigem Gebrauch seine Form behält. Auch unter Kraftstößen bleibt die gute Handhabung und die gleichmäßige Gewichtsverteilung erhalten. Die Sprungkraft wird auf minimum reduziert und der Ball kann mit maximaler Kraft und Geschwindigkeit sicher geworfen werden. Sie können Ihren Trainingsplan, der besonders für Übungen mit dem Medizinball geeignet ist, effektiv steigern und variieren.74,77 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hecht, habil Karl: Gesundheit ist mehr als Medizin Band 2Gesundheit ist mehr als Medizin Band 2 , Die gesamte westliche medizinische Wissen- schaft ignoriert die Ganzheit des Menschen und dessen psychobiologischen Funktionen. Das ist ein großer Irrtum. Diese Situation beschrieb Friedrich Cramer, ehemaliger Direktor des Max-Planck-Instituts für expe- rimentelle Medizin und Genforscher: "Das Gros der Wissenschaftler denkt ausschließ- lich partikular. Sie sind so organisiert, dass sie das Spezialwissen fördern. Aber Weisheit kommt nur aus Gesamtschau. ... Lebenswis- senschaft kann niemals partikular sein. Sie ist immer ganzheitlich. Mag sein, dass sie dann von den so genannten exakten Wissenschaf- ten belächelt und nicht für voll genommen wird. Das müssen wir auf uns nehmen, denn wir haben es mit Lebendigem zu tun. Für das wir Verantwortung tragen." Nicht die Details, die Spezialisierung bringt die Wissenschaft im Allgemeinen und die Medizin im Speziellen voran, sondern die Gesamtsicht auf den kranken Menschen und seine Umstände. Gesundheit ist mehr als die Summe von medizinischen Einzeldisziplinen und den Diagnosen verschiedener Fachärzte. Ein gesunder Mensche braucht ein ganzheit- liches Denken, Handeln und Behandeln. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Hecht, habil Karl, Seitenzahl/Blattzahl: 168, Keyword: Ratgeber; Prophylaxe; Alternativ Medizin, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Familie und Gesundheit, Thema: Verstehen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin, allgemein, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spurbuch Verlag, Verlag: Spurbuch Verlag, Verlag: Spurbuchverlag GmbH & Co. KG, Länge: 212, Breite: 169, Höhe: 13, Gewicht: 504, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizin ball KwonDer TrainingsballDer Trainingsball, Farbe schwarz, besteht aus hochwertigem Kunstleder, einem sehr robusten Material, das auch bei regelmäßigem Gebrauch seine Form behält. Auch unter Kraftstößen bleibt die gute Handhabung und die gleichmäßige Gewichtsverteilung erhalten. Die Sprungkraft wird auf minimum reduziert und der Ball kann mit maximaler Kraft und Geschwindigkeit sicher geworfen werden. Sie können Ihren Trainingsplan, der besonders für Übungen mit dem Medizinball geeignet ist, effektiv steigern und variieren.78,34 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.